Domain detekteien-stuttgart.de kaufen?
Wir ziehen mit dem Projekt
detekteien-stuttgart.de um.
Sind Sie am Kauf der Domain
detekteien-stuttgart.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain detekteien-stuttgart.de kaufen?
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **

Ähnliche Suchbegriffe für Geldwerten
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Öffentlichkeit und Vertraulichkeit des Verfahrens, Fachbücher von Benita SchwungDas Buch "Öffentlichkeit und Vertraulichkeit des Verfahrens" von Benita Schwung bietet eine umfassende Analyse der internationalen Schiedsgerichtsbarkeit im Vergleich zu den International Commercial Courts in Deutschland, England und Wales sowie Singapur. Es beleuchtet die unterschiedlichen Ansätze und Regelungen, die in diesen Jurisdiktionen hinsichtlich der Öffentlichkeit und Vertraulichkeit von Verfahren bestehen. Durch die kritische Auseinandersetzung mit den rechtlichen Rahmenbedingungen und praktischen Implikationen wird ein tiefes Verständnis für die Herausforderungen und Chancen, die sich aus diesen unterschiedlichen Systemen ergeben, vermittelt. Das Werk richtet sich an Fachleute aus den Bereichen Wirtschaft und Recht, die sich mit internationalen Streitigkeiten und deren rechtlichen Rahmenbedingungen befassen. Es ist sowohl für Praktiker als auch für Wissenschaftler von Interesse, die die Entwicklungen in der internationalen Rechtsprechung verfolgen möchten.154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
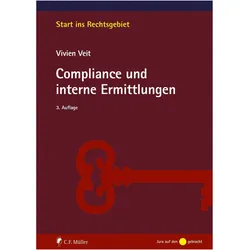
Compliance und interne Ermittlungen, Fachbücher von Vivien VeitDie Themen Compliance und interne Ermittlungen sind ihren Ruf als „Modethemen“ losgeworden und inzwischen fester Bestandteil der juristischen Auseinandersetzung. Vor dem Hintergrund dieser Entwicklung geniessen sie inzwischen auch in der juristischen Ausbildung - insbesondere im Bereich der wirtschaftsrechtlichen und wirtschaftswissenschaftlichen Studiengänge an Fachhochschulen - einen immer höheren Stellenwert. Aufgrund der Vielzahl der zusammenwirkenden Rechtsgebiete sowie einer grossen Menge von Praxisproblemen erschliesst sich die Thematik für Studierende jedoch oft nur schwer. Das vorliegende Werk schafft hier Abhilfe und ermöglicht einen zusammenhängenden Überblick über die Gesamtthematik. Um es nicht nur bei der Theorie zu belassen, wurde den Kapiteln 2 und 3 jeweils ein Praxisteil angeschlossen, der Best Practices sowie aktuelle Fälle aus der Beratungspraxis aufgreift und das Gelernte anschaulich vermittelt.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
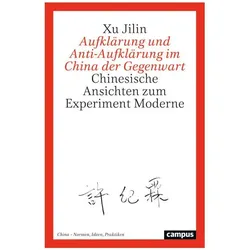
Aufklärung und Anti-Aufklärung im China der Gegenwart, Sachbücher von Xu JilinDas Buch "Aufklärung und Anti-Aufklärung im China der Gegenwart" von Xu Jilin bietet eine tiefgehende Analyse der chinesischen Perspektiven auf die Moderne und die damit verbundenen Herausforderungen. In den letzten fünf Jahrzehnten hat sich China zu einer globalen Macht entwickelt, ohne den Weg zu einer liberalen Demokratie einzuschlagen. Jilin untersucht, wie China mit zentralen Themen wie Freiheit, nationaler Identität, Gerechtigkeit, Vielfalt, Demokratie, Menschenrechten und Umweltschutz umgeht. Er beleuchtet die seit den 1980er Jahren geführten Debatten und zeigt auf, dass China sich in einem tiefgreifenden zivilisatorischen Transformationsprozess befindet, der sowohl eigene als auch fremde Werte integriert. Dieses Werk ist unverzichtbar für alle, die ein Verständnis für die gegenwärtige und zukünftige Entwicklung Chinas erlangen möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Simba Scout Observation BoxBeobachtungsbox mit 360° drehbarem, höhenverstellbarem und ausziehbarem Okular, faltbarem Design, 6x Vergrößerungslinse sowie inklusive Trageriemen und Pinzette. Scout Observation Box ermöglicht Kindern, die Geheimnisse der Natur zu entdecken, indem Funde aus jedem Winkel in einer aufklappbaren, tragbaren Box untersucht werden können - geeignet ab 3+ Jahren. 360° drehbares Okular Höhenverstellbares, ausziehbares Okular 6x Vergrößerungslinse Faltbares Design Inklusive Trageriemen und Pinzette Geeignet für Kinder ab 3+ Ideal für praktisches Erkunden und die Nahbetrachtung kleiner Details.10,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
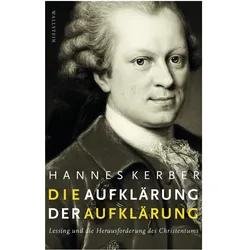
Die Aufklärung der Aufklärung, Fachbücher von Hannes KerberGotthold Ephraim Lessings doppelte Provokation als schärfster Kritiker des Christentums und zugleich Widersacher dieser Kritik. Hannes Kerbers Studie erneuert den epochalen Streit zwischen Aufklärung und Christentum. Im Zentrum steht dabei die Doppelrolle Gotthold Ephraim Lessings. Denn der Dichter und Philosoph veröffentlichte mit den Fragmenten eines Ungenannten nicht nur die schärfste jemals in deutscher Sprache vorgebrachte Kritik an der Bibel und der biblischen Religion, sondern er widersprach dieser Kritik zugleich im Namen einer rücksichtslosen Orthodoxie. Lessings doppelte Provokation findet ihren publizistischen Niederschlag im Fragmentenstreit, der philosophisch vielleicht anspruchsvollsten, theologisch jedenfalls folgenschwersten Kontroverse im Deutschland des 18. Jahrhunderts. In Kerbers sorgfältigen Interpretationen von Lessings Schriften und der Schriften seiner Gegner zeigt sich der Fragmentenstreit als eine Aufklärung der Aufklärung, die die Herausforderung des Christentums in ihrer ganzen Radikalität sichtbar macht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentlichkeit und Vertraulichkeit des Verfahrens, Fachbücher von Benita SchwungDas Buch "Öffentlichkeit und Vertraulichkeit des Verfahrens" von Benita Schwung bietet eine umfassende Analyse der internationalen Schiedsgerichtsbarkeit im Vergleich zu den International Commercial Courts in Deutschland, England und Wales sowie Singapur. Es beleuchtet die unterschiedlichen Ansätze und Regelungen, die in diesen Jurisdiktionen hinsichtlich der Öffentlichkeit und Vertraulichkeit von Verfahren bestehen. Durch die kritische Auseinandersetzung mit den rechtlichen Rahmenbedingungen und praktischen Implikationen wird ein tiefes Verständnis für die Herausforderungen und Chancen, die sich aus diesen unterschiedlichen Systemen ergeben, vermittelt. Das Werk richtet sich an Fachleute aus den Bereichen Wirtschaft und Recht, die sich mit internationalen Streitigkeiten und deren rechtlichen Rahmenbedingungen befassen. Es ist sowohl für Praktiker als auch für Wissenschaftler von Interesse, die die Entwicklungen in der internationalen Rechtsprechung verfolgen möchten.154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
Ähnliche Suchbegriffe für Geldwerten
-
Compliance und interne Ermittlungen, Fachbücher von Vivien VeitDie Themen Compliance und interne Ermittlungen sind ihren Ruf als „Modethemen“ losgeworden und inzwischen fester Bestandteil der juristischen Auseinandersetzung. Vor dem Hintergrund dieser Entwicklung geniessen sie inzwischen auch in der juristischen Ausbildung - insbesondere im Bereich der wirtschaftsrechtlichen und wirtschaftswissenschaftlichen Studiengänge an Fachhochschulen - einen immer höheren Stellenwert. Aufgrund der Vielzahl der zusammenwirkenden Rechtsgebiete sowie einer grossen Menge von Praxisproblemen erschliesst sich die Thematik für Studierende jedoch oft nur schwer. Das vorliegende Werk schafft hier Abhilfe und ermöglicht einen zusammenhängenden Überblick über die Gesamtthematik. Um es nicht nur bei der Theorie zu belassen, wurde den Kapiteln 2 und 3 jeweils ein Praxisteil angeschlossen, der Best Practices sowie aktuelle Fälle aus der Beratungspraxis aufgreift und das Gelernte anschaulich vermittelt.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufklärung und Anti-Aufklärung im China der Gegenwart, Sachbücher von Xu JilinDas Buch "Aufklärung und Anti-Aufklärung im China der Gegenwart" von Xu Jilin bietet eine tiefgehende Analyse der chinesischen Perspektiven auf die Moderne und die damit verbundenen Herausforderungen. In den letzten fünf Jahrzehnten hat sich China zu einer globalen Macht entwickelt, ohne den Weg zu einer liberalen Demokratie einzuschlagen. Jilin untersucht, wie China mit zentralen Themen wie Freiheit, nationaler Identität, Gerechtigkeit, Vielfalt, Demokratie, Menschenrechten und Umweltschutz umgeht. Er beleuchtet die seit den 1980er Jahren geführten Debatten und zeigt auf, dass China sich in einem tiefgreifenden zivilisatorischen Transformationsprozess befindet, der sowohl eigene als auch fremde Werte integriert. Dieses Werk ist unverzichtbar für alle, die ein Verständnis für die gegenwärtige und zukünftige Entwicklung Chinas erlangen möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
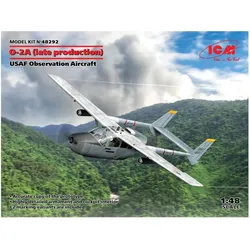
ICM O-2A (late production), USAF Observation AircraftWie die zivile Version war auch die Skymaster ein kostengünstiges, zweimotoriges Kolbenflugzeug mit einem Motor in der Nase und einem zweiten Motor im hinteren Teil des Rumpfes. Die Push-Pull-Konfiguration ermöglichte einen einfacheren Betrieb mit nur einem Triebwerk, da der Schub in der Mitte des Flugzeugs lag, im Gegensatz zu der bei den meisten zweimotorigen Leichtflugzeugen üblichen Montage unter dem Flügel. Dies ermöglichte ausserdem einen hohen Flügel, der eine gute Sicht unter und hinter dem Flugzeug gewährte. Während des Vietnamkriegs sollte die Skymaster in der vorwärtsgerichteten Luftkontrolle durch die OV-10 Bronco ersetzt werden, aber die O-2A behielt nach der Einführung der OV-10 ihre Rolle bei Nachtmissionen bei, da die OV-10 über eine sehr gute Cockpitbeleuchtung verfügte, was die Nachtaufklärung unpraktisch machte. Die O-2 wurde nach weiteren Nachrüstungen der OV-10 für den Nachteinsatz vollständig ausgemustert. Die erste O-2 flog im Januar 1967 und ging kurz darauf in Produktion. Die USAF nahm die Maschine im März 1967 in Empfang. Bis 1970 wurden insgesamt 532 O-2 in zwei Varianten für die USAF gebaut. Die O-2A diente als FAC-Flugzeug bei der 20th Tactical Air Support Squadron, während die O-2B mit Lautsprechern und einem Flugblattverteiler für den Einsatz bei psychologischen Operationen ausgestattet war. Mehrere O-2 der USAF wurden später an die ehemaligen südvietnamesischen Luftstreitkräfte übergeben und von diesen betrieben. Nach dem Vietnamkrieg wurde die O-2 bis in die späten 1980er Jahre sowohl bei der U.S. Air Force als auch bei der Air National Guard eingesetzt.31,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.